تسجيل ضريبة القيمة المضافة في الإمارات قبل تحقيق أي مبيعات
جدول المحتويات
- هل تحتاج الشركة الجديدة في الإمارات إلى التسجيل في ضريبة القيمة المضافة قبل إتمام أول عملية بيع؟
- ما حدّ التسجيل في ضريبة القيمة المضافة للشركات في الإمارات؟
- هل يمكن التسجيل في ضريبة القيمة المضافة في الإمارات دون تحقيق إيرادات؟
- هل تساعد مصروفات التأسيس الشركة على التأهل للتسجيل في ضريبة القيمة المضافة؟
- ما المستندات التي يجب تجهيزها إذا لم تحقق شركتك أي مبيعات؟
- ماذا يحدث إذا لم تبلغ شركتك حدّ التسجيل في ضريبة القيمة المضافة؟
- كيف يمكن لأوروم مساعدة شركتك في التسجيل في ضريبة القيمة المضافة؟
- أحدث المقالات
لا يتعيّن على الشركة الجديدة في الإمارات التسجيل في ضريبة القيمة المضافة لمجرد حصولها على الرخصة التجارية. لكن قد يُطلب منها التسجيل قبل إتمام أول عملية بيع إذا تجاوزت الواردات المؤهلة أو التوريدات الخاضعة للضريبة المتوقعة حدّ التسجيل الإلزامي. كما قد تكون الشركة التي لم تحقق أي مبيعات مؤهلة للتسجيل الطوعي بناءً على مصروفات التأسيس الخاضعة للضريبة. ويتوقف القرار على ما قامت به الشركة بالفعل وما يمكنها توقعه بشكل معقول خلال الـ 30 يومًا المقبلة.
هل تحتاج الشركة الجديدة في الإمارات إلى التسجيل في ضريبة القيمة المضافة قبل إتمام أول عملية بيع؟
إذا كانت شركتك تحمل رخصة لكن ليس لديها عملاء بعد، فابدأ بالتحقق مما إذا كانت قد أجرت واردات مؤهلة أو لديها أعمال مؤكدة مستحقة قريبًا. فشركة الاستشارات التي لا تزال تسعى إلى استقطاب العملاء قد لا يقع عليها أي التزام فوري. أما الشركة التجارية التي تستورد البضائع قبل بدء نشاطها فقد تبلغ حدّ التسجيل الإلزامي دون إصدار أي فاتورة لعميل.
وينطبق الأمر نفسه على الشركة التي توشك على تسليم أول طلبية كبيرة. لنفترض أن مورّدًا جديدًا لديه عقد موقّع لتسليم سلع خاضعة للضريبة بقيمة 400,000 درهم خلال الـ 30 يومًا المقبلة. ينبغي له تقييم التسجيل الإلزامي فور توفر أسباب معقولة لهذا التوقع، فانتظار سداد العميل أو إصدار الفاتورة الأولى قد يعني تفويت اللحظة التي ينشأ فيها الالتزام.
ما حدّ التسجيل في ضريبة القيمة المضافة للشركات في الإمارات؟
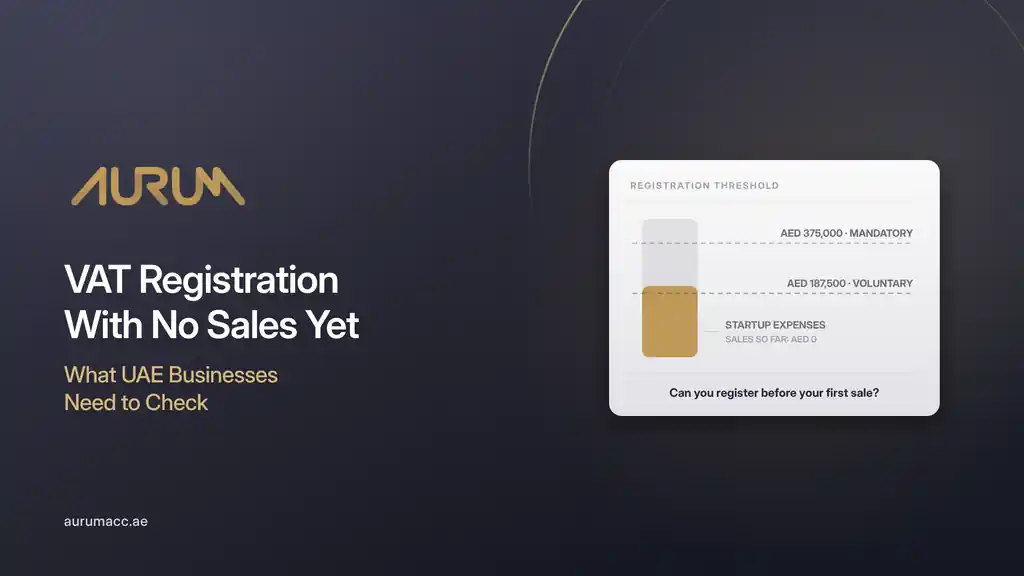
بالنسبة للشركات المقيمة في الإمارات، تطبّق الهيئة الاتحادية للضرائب (FTA) الحدود التالية. ويَنظر اختبار الـ 12 شهرًا إلى الفترة الماضية على أساس متجدد، بينما يَنظر اختبار الـ 30 يومًا إلى المستقبل اعتبارًا من الوقت الذي تتوفر فيه أسباب معقولة لتوقع تجاوز الحد.
| نوع التسجيل | الحد | ما يجب تقييمه |
|---|---|---|
| إلزامي | أكثر من 375,000 درهم | التوريدات الخاضعة للضريبة والواردات المؤهلة خلال الـ 12 شهرًا الماضية أو المتوقعة خلال الـ 30 يومًا المقبلة. |
| طوعي | أكثر من 187,500 درهم | التوريدات الخاضعة للضريبة والواردات المؤهلة، أو المصروفات الخاضعة للضريبة المؤهلة، خلال الـ 12 شهرًا الماضية أو المتوقعة خلال الـ 30 يومًا المقبلة. وتنطبق شروط أهلية أخرى. |
قد تشمل التوريدات الخاضعة للضريبة المبيعات الخاضعة لضريبة القيمة المضافة بالنسبة الأساسية أو بنسبة 0%، أما التوريدات المعفاة فتقع خارج هذه الفئة. واحرص على إدراج الواردات المؤهلة بوضوح في حساباتك، بما في ذلك السلع والخدمات المستوردة ذات الصلة حيثما ينطبق ذلك. وإذا كان التسجيل الإلزامي واجبًا، فقدّم الطلب خلال 30 يومًا من تاريخ نشوء الالتزام بالتسجيل.
الهيئة الاتحادية للضرائب – التسجيل في ضريبة القيمة المضافة
هل يمكن التسجيل في ضريبة القيمة المضافة في الإمارات دون تحقيق إيرادات؟
نعم. إذا لم يكن التسجيل الإلزامي واجبًا، فقد تتمكن الشركة المقيمة في الإمارات من التسجيل طوعيًا دون إصدار فواتير مبيعات. فعلى سبيل المثال، قد تكون قد تكبّدت أكثر من 187,500 درهم من المصروفات الخاضعة للضريبة المؤهلة. وقد تكون مؤهلة أيضًا بناءً على مصروفات تتوقع تكبّدها خلال الـ 30 يومًا المقبلة، وفقًا لمتطلبات الإثبات المعمول بها.
تساعد الرخصة التجارية في إثبات هوية الشركة وأنشطتها. كما يحتاج الطلب القائم على المصروفات إلى ما يثبت أن الشركة تمارس نشاطًا تجاريًا في الإمارات وتعتزم القيام بتوريدات تستوفي القواعد المعمول بها. ويمكن لعقد إيجار موقّع واتفاقية تجهيز وفواتير ضريبية من الموردين أن تُظهر كيف تستعد شركة استشارات لتقديم خدمات خاضعة للضريبة. أما الميزانية غير الرسمية أو مجرد النية في بدء النشاط فتقدّم أدلة أضعف من الالتزامات الموثّقة.
هل تساعد مصروفات التأسيس الشركة على التأهل للتسجيل في ضريبة القيمة المضافة؟
نعم، إذا استوفت المشتريات قواعد المصروفات الخاضعة للضريبة. ففي التسجيل الطوعي، يُقصد بها المصروفات الخاضعة للنسبة الأساسية لضريبة القيمة المضافة التي يتكبّدها في الإمارات شخص مقيم فيها. وبحسب الفاتورة وطبيعة الشراء، قد تشمل التكاليف ذات الصلة إيجار المكتب التجاري وأعمال التجهيز وأجهزة الحاسوب والمعدات المكتبية والأتعاب المهنية واشتراكات البرمجيات. وينبغي استبعاد الرواتب والمشتريات الشخصية من هذا الحساب.
لنفترض أن شركة استشارات جديدة تكبّدت 120,000 درهم لإيجار المكتب وتجهيزه، و45,000 درهم للمعدات، و30,000 درهم للأتعاب المهنية والبرمجيات. فإذا كانت جميع هذه المبالغ مؤهلة ومحتسبة قبل ضريبة القيمة المضافة، فإن إجماليها البالغ 195,000 درهم يتجاوز حدّ التسجيل الطوعي، ويمكن للشركة حينها تقييم تقديم طلب طوعي حتى دون إصدار أي فواتير للعملاء. واحتفظ بالفواتير الضريبية للموردين والاتفاقيات ذات الصلة معًا بحيث يمكن مطابقة كل مصروف مع سجلات الشركة. تعرّف على خدمات المحاسبة التي تقدمها أوروم للشركات في الإمارات.
ما المستندات التي يجب تجهيزها إذا لم تحقق شركتك أي مبيعات؟
تعتمد المستندات على الشكل القانوني للشركة وأساس التسجيل. نظّم سجلاتك وفقًا لسبب تقديم الطلب، سواء كان المصروفات المؤهلة أو الواردات أو الأعمال الخاضعة للضريبة المتوقعة. وتُدرج الإرشادات الحالية لخدمات الهيئة الاتحادية للضرائب الأنواع التالية من المستندات الداعمة.
- سجلات الشركة: رخصة تجارية سارية في الإمارات، ومستندات التأسيس، وتفاصيل النشاط الذي ستمارسه الشركة.
- إثبات المصروفات: فواتير ضريبة القيمة المضافة من الموردين، وعقود الإيجار، وسجلات المصروفات. وبالنسبة للمصروفات، تتضمن قائمة المستندات لدى الهيئة الاتحادية للضرائب خمس فواتير ضريبية على الأقل تتجاوز مبالغها حدّ التسجيل.
- النشاط التجاري المتوقع: العقود الموقّعة أو أوامر الشراء، إن وُجدت، التي تبيّن قيمة التوريدات المتوقعة وتوقيتها.
- إثبات الواردات: البيانات الجمركية ذات الصلة ومستندات الاستيراد الداعمة.
- سجلات الطلب الأخرى: إقرار حجم المبيعات وأي مستندات هوية أو تفويض أو معلومات إضافية تطلبها الهيئة الاتحادية للضرائب.
أعدّ هذا الملف أولًا بأول مع نشوء التكاليف، فمن الأسهل تفسير كل عملية شراء عندما تُسجَّل الفاتورة الضريبية والاتفاقية والغرض التجاري معًا. واستخدم قائمة المحاسبة الشهرية من أوروم للحفاظ على انتظام السجلات ريثما تقرر ما إذا كنت ستسجّل.
ماذا يحدث إذا لم تبلغ شركتك حدّ التسجيل في ضريبة القيمة المضافة؟
إذا لم يتحقق أيٌّ من اختبارَي التسجيل الإلزامي ولم تنطبق أي قاعدة خاصة، فقد لا يقع على شركتك المقيمة في الإمارات أي التزام فوري بالتسجيل. راجع إجمالياتك المتجددة بانتظام، وأعد التقييم عند توقيع عقد كبير، أو إدخال بضائع إلى الإمارات، أو الالتزام بمصروفات إطلاق كبيرة. وبعد التسجيل، تحقق من التزاماتك المتعلقة بتقديم الإقرارات الضريبية حتى لو بقيت المبيعات صفرًا لفترة من الزمن.
تخضع الشركات غير المقيمة لقاعدة مختلفة، فقد يتعين على الشخص غير المقيم الذي يقوم بتوريدات خاضعة للضريبة في الإمارات التسجيل بصرف النظر عن قيمتها، إذا لم يكن هناك طرف آخر في الدولة مسؤول عن سداد ضريبة القيمة المضافة على تلك التوريدات.
راجع الهيئة الاتحادية للضرائب للاطلاع على تشريعات ضريبة القيمة المضافة في الإمارات.
كيف يمكن لأوروم مساعدة شركتك في التسجيل في ضريبة القيمة المضافة؟
يمكن لأوروم مراجعة أنشطتك ووارداتك ومصروفات التأسيس والعقود المتوقعة لتقييم ما إذا كان التسجيل إلزاميًا أو طوعيًا أو سابقًا لأوانه. ويمكن للفريق التحقق من سجلاتك الداعمة، والمساعدة في إعداد الطلب، وتقديم دعم مستمر في ضريبة القيمة المضافة والمحاسبة. وإذا كانت لديك رخصة تجارية لكنك لم تُتمّ أول عملية بيع بعد، فأحضر سجلات مصروفاتك وأي طلبيات موقّعة واطلب مراجعة عبر خدمات التسجيل في ضريبة القيمة المضافة من أوروم في دبي.
اطلب مراجعة للتسجيل في ضريبة القيمة المضافة
هذا المقال لأغراض المعلومات العامة فقط ولا يُعد استشارة ضريبية أو قانونية. تحدد الهيئة الاتحادية للضرائب حدود التسجيل ومتطلبات الإثبات وقواعد التسجيل، وهي قابلة للتغيير. تحقّق من وضعك الخاص لدى الهيئة الاتحادية للضرائب أو مع مستشار مؤهل قبل تقديم الطلب.
كم ستكلّف شركتك؟
غيّر الخيارات وسيتحدّث السعر فورًا.
- دون رسوم خفية
- نرد خلال ساعة عمل
أحدث المقالات
هل تخطط لتأسيس أعمالك في الإمارات؟
احصل على استشارة مجانية ودون أي التزام مع مستشاري تأسيس الأعمال لدينا في دبي.